Domain financement.de kaufen?
Wir ziehen mit dem Projekt
financement.de um.
Sind Sie am Kauf der Domain
financement.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain financement.de kaufen?
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **

Ähnliche Suchbegriffe für Tarif-Rente
Top-Angebote
Produkte zum Begriff Tarif-Rente:
-
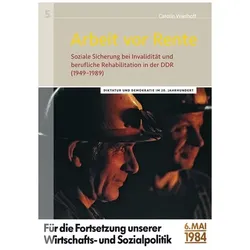
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esselte, Mappe, TARIF. PP FLEX.A4 60 F. COL.SUR. (A4)Die Esselte TARIF PP FLEX.A4 60 F. COL.SUR. ist ein konventioneller Dateiordner, der speziell für das A4-Format konzipiert wurde. Hergestellt aus hochwertigem Polypropylen (PP) bietet dieser Ordner eine robuste und langlebige Lösung zur Aufbewahrung von Dokumenten. Mit einem Fassungsvermögen von bis zu 120 Blatt ermöglicht er eine übersichtliche Organisation Ihrer Unterlagen. Die Abmessungen von 310 mm in der Länge, 235 mm in der Höhe und einer Breite von 21 mm machen ihn ideal für den Einsatz im Büro oder zu Hause. Die mehrfarbige Gestaltung sorgt nicht nur für eine ansprechende Optik, sondern erleichtert auch die Kategorisierung Ihrer Dokumente. Ob für Präsentationen, Berichte oder alltägliche Büroarbeiten, dieser Dateiordner ist eine praktische Ergänzung für jede Arbeitsumgebung.28,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
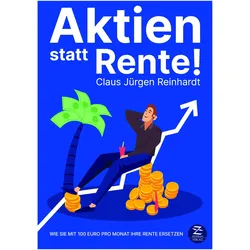
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
War die Rente früher steuerfrei und ohne Zinsen?
Nein, die Rente war auch früher schon steuerpflichtig, allerdings gab es bis 2005 eine sogenannte "Rentenfreibetrag", der einen Teil der Rente steuerfrei stellte. Zinsen auf Renten gab es jedoch nicht, da die Rente eine Leistung der gesetzlichen Rentenversicherung ist und keine Kapitalanlage. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
Welcher LTE Tarif?
Welcher LTE Tarif passt am besten zu deinen Bedürfnissen? Möchtest du unbegrenztes Datenvolumen oder reicht dir eine begrenzte Menge? Brauchst du auch Telefonie- und SMS-Flatrates oder nutzt du hauptsächlich mobiles Internet? Vergleiche die verschiedenen Tarife hinsichtlich ihrer Geschwindigkeit, Netzabdeckung und Zusatzleistungen wie Roaming oder Streaming-Optionen. Berücksichtige auch eventuelle Vertragslaufzeiten und Kosten, um den für dich optimalen LTE Tarif auszuwählen. **
Welche Versicherung braucht man noch wenn man in Rente geht?
Welche Versicherung braucht man noch wenn man in Rente geht? Wenn man in Rente geht, ist es wichtig, sich über die verschiedenen Versicherungen Gedanken zu machen, die man möglicherweise benötigt. Dazu gehört in erster Linie die Krankenversicherung, da die gesetzliche Krankenversicherungspflicht auch im Rentenalter weiterhin besteht. Zudem kann eine private Pflegeversicherung sinnvoll sein, um im Fall der Pflegebedürftigkeit finanziell abgesichert zu sein. Auch eine Haftpflichtversicherung ist wichtig, um sich vor Schadensersatzforderungen Dritter zu schützen. Darüber hinaus kann eine Rechtsschutzversicherung im Rentenalter nützlich sein, um rechtliche Auseinandersetzungen abzusichern. Es ist ratsam, sich frühzeitig über die verschiedenen Versicherungsoptionen zu informieren und individuell zu entscheiden, welche Versicherungen im Rentenalter sinnvoll sind. **
Top-Angebote
Produkte zum Begriff Tarif-Rente:
-
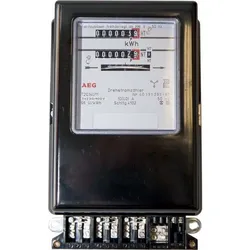
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esselte, Mappe, TARIF. PP FLEX.A4 60 F. COL.SUR. (A4)Die Esselte TARIF PP FLEX.A4 60 F. COL.SUR. ist ein konventioneller Dateiordner, der speziell für das A4-Format konzipiert wurde. Hergestellt aus hochwertigem Polypropylen (PP) bietet dieser Ordner eine robuste und langlebige Lösung zur Aufbewahrung von Dokumenten. Mit einem Fassungsvermögen von bis zu 120 Blatt ermöglicht er eine übersichtliche Organisation Ihrer Unterlagen. Die Abmessungen von 310 mm in der Länge, 235 mm in der Höhe und einer Breite von 21 mm machen ihn ideal für den Einsatz im Büro oder zu Hause. Die mehrfarbige Gestaltung sorgt nicht nur für eine ansprechende Optik, sondern erleichtert auch die Kategorisierung Ihrer Dokumente. Ob für Präsentationen, Berichte oder alltägliche Büroarbeiten, dieser Dateiordner ist eine praktische Ergänzung für jede Arbeitsumgebung.28,23 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wird PV Anlage auf Rente angerechnet?
Wird PV Anlage auf Rente angerechnet? Eine Photovoltaik-Anlage wird in der Regel nicht auf die Rente angerechnet, da es sich um eine Investition in erneuerbare Energien handelt. Die Einnahmen aus dem Verkauf des produzierten Stroms können jedoch steuerpflichtig sein. Es ist ratsam, sich bei einem Steuerberater oder Finanzexperten über die steuerlichen Auswirkungen einer PV-Anlage zu informieren. Generell kann eine PV-Anlage jedoch eine rentable Investition sein, die langfristig Einnahmen generiert und die Umwelt schützt. **
-
In welche Anlage kommt die Riester Rente?
Die Riester Rente wird in eine spezielle Anlageform investiert, die als Riester-Vertrag bekannt ist. Dieser Vertrag kann entweder in Form einer Rentenversicherung, eines Banksparplans oder eines Investmentfonds abgeschlossen werden. Die Beiträge, die in die Riester Rente eingezahlt werden, fließen in diese Anlageform und werden dort für die Altersvorsorge angespart. Es gibt verschiedene Anbieter für Riester-Verträge, bei denen man die passende Anlageform entsprechend den eigenen Bedürfnissen und Risikobereitschaft auswählen kann. Letztendlich dient die Riester Rente dazu, im Alter eine zusätzliche Einkommensquelle zu haben und die gesetzliche Rente aufzustocken. **
-
War die Rente früher steuerfrei und ohne Zinsen?
Nein, die Rente war auch früher schon steuerpflichtig, allerdings gab es bis 2005 eine sogenannte "Rentenfreibetrag", der einen Teil der Rente steuerfrei stellte. Zinsen auf Renten gab es jedoch nicht, da die Rente eine Leistung der gesetzlichen Rentenversicherung ist und keine Kapitalanlage. **
-
Wie berechnet man die Zinsen für einen Kredit oder eine Anlage?
Die Zinsen für einen Kredit werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Bei einer Anlage werden die Zinsen anhand des Zinssatzes, des Anlagebetrags und der Laufzeit ermittelt. Die Formel zur Berechnung der Zinsen lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Ähnliche Suchbegriffe für Tarif-Rente
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
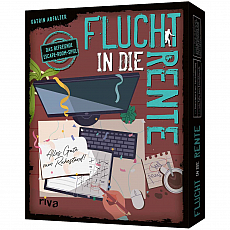
Riva Verlag Flucht in die Rente - deutsch 310376Das befreiende Escape-Room-Spiel Du hast die Nase voll von der Arbeit, deinem Chef und von deinen nervigen Kunden willst du gar ... 1 x Flucht in die Rente - deutsch Sprache: deutsche Version Anleitung in: Typ: Escape Spiele, Rätselspiele,15,80 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welchen Tarif bevorzugst du, Callya Classic oder einen anderen Tarif?
Als KI habe ich keine persönlichen Vorlieben oder Bedürfnisse. Es hängt von den individuellen Anforderungen und Nutzungsgewohnheiten ab, welcher Tarif am besten geeignet ist. Es ist ratsam, die verschiedenen Tarife zu vergleichen und abzuwägen, welche Option am besten zu den eigenen Bedürfnissen passt. **
-
Kann ich meinen Prepaid-Tarif zu einem blauen Tarif wechseln?
Ja, in der Regel ist es möglich, von einem Prepaid-Tarif zu einem blauen Tarif zu wechseln. Du solltest dich jedoch direkt an deinen Mobilfunkanbieter wenden, um die genauen Bedingungen und Möglichkeiten für den Tarifwechsel zu erfahren. **
-
Welcher LTE Tarif?
Welcher LTE Tarif passt am besten zu deinen Bedürfnissen? Möchtest du unbegrenztes Datenvolumen oder reicht dir eine begrenzte Menge? Brauchst du auch Telefonie- und SMS-Flatrates oder nutzt du hauptsächlich mobiles Internet? Vergleiche die verschiedenen Tarife hinsichtlich ihrer Geschwindigkeit, Netzabdeckung und Zusatzleistungen wie Roaming oder Streaming-Optionen. Berücksichtige auch eventuelle Vertragslaufzeiten und Kosten, um den für dich optimalen LTE Tarif auszuwählen. **
-
Welche Versicherung braucht man noch wenn man in Rente geht?
Welche Versicherung braucht man noch wenn man in Rente geht? Wenn man in Rente geht, ist es wichtig, sich über die verschiedenen Versicherungen Gedanken zu machen, die man möglicherweise benötigt. Dazu gehört in erster Linie die Krankenversicherung, da die gesetzliche Krankenversicherungspflicht auch im Rentenalter weiterhin besteht. Zudem kann eine private Pflegeversicherung sinnvoll sein, um im Fall der Pflegebedürftigkeit finanziell abgesichert zu sein. Auch eine Haftpflichtversicherung ist wichtig, um sich vor Schadensersatzforderungen Dritter zu schützen. Darüber hinaus kann eine Rechtsschutzversicherung im Rentenalter nützlich sein, um rechtliche Auseinandersetzungen abzusichern. Es ist ratsam, sich frühzeitig über die verschiedenen Versicherungsoptionen zu informieren und individuell zu entscheiden, welche Versicherungen im Rentenalter sinnvoll sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.